親が亡くなったあとも、実家の名義が親のままになっている。あるいは、親が元気なうちに実家を子どもの名義にしておきたい。そう考えている方も多いのではないでしょうか。
実家の名義変更は、相続したときと生前に譲り受けるときとで、必要な手続きや書類、かかる税金が異なります。
また、相続による名義変更は2024年4月から義務になりました。2026年4月からは、住所や氏名が変わったときの変更登記も義務化されています。
この記事では、実家の名義変更が必要になるケースから、義務と期限、手続きの流れ、必要書類、費用まで解説します。
相続と生前贈与のどちらで名義を変えるか迷っている方も、判断材料として参考にしてください。
実家の名義変更とは
実家の名義変更とは、登記簿に記録されている所有者を、新しい所有者へ変更する手続きです。
相続や生前贈与、売買などによって実家の所有者が変わった場合に行います。
正式名称は所有権移転登記
実家の名義変更は、正式には「所有権移転登記」と呼ばれます。
不動産の所有者が誰なのかは、法務局が管理する登記簿に記録されています。所有権移転登記は、この記録を新しい所有者に変更するための手続きです。
相続や贈与によって所有権そのものが移っていても、登記をしていなければ、原則として第三者に対して自分が所有者であることを主張できません。
そのため、実家の所有者が変わった場合は、登記簿の名義も変更しておく必要があります。
名義変更が必要になる4つのケース
実家の名義変更が必要になるのは、主に相続、生前贈与、財産分与、売買の4つです。
原因によって、登録免許税の税率や、あわせて発生する税金が異なります。
| 原因 | 登録免許税の税率 | 不動産取得税 | ほかにかかる主な税金 |
| 相続 | 0.4% | かからない | 相続税(基礎控除を超える場合) |
| 生前贈与 | 2.0% | かかる | 贈与税 |
| 財産分与 | 2.0% | 分与の内容による | 渡した側に譲渡所得税がかかる場合がある |
| 売買 | 2.0%(土地は2029年3月31日まで1.5%) | 買主にかかる | 売主に譲渡所得税 |
この記事では、実家の名義変更で多い、相続と生前贈与の2つを中心に解説します。
実家の名義変更は義務?期限と過料
実家の名義変更に期限があるかどうかは、手続きの種類によって異なります。
特に注意したいのが、相続による名義変更と、所有者の住所・氏名が変わった場合の変更登記です。
| 手続き | 期限 | 過料 |
| 相続登記 | 原則3年以内 | 10万円以下 |
| 住所・氏名の変更登記 | 変更から2年以内 | 5万円以下 |
| 生前贈与による所有権移転登記 | 法律上の期限なし | ― |
| 売買による所有権移転登記 | 法律上の期限なし | ― |
相続登記は3年以内の申請が義務
相続で不動産を取得した人は、取得したことを知った日から3年以内に相続登記を申請しなければなりません。
正当な理由なく申請しなかった場合は、10万円以下の過料の対象になります。
2024年4月1日より前に発生した相続も対象です。まだ相続登記をしていない場合は、原則として2027年3月31日までに申請する必要があります。
3年以内に遺産分割がまとまらない場合は、「相続人申告登記」を申し出ることで申請義務を果たせます。
ただし、相続人申告登記をしただけでは、実家を取得する人の名義に変更されたことにはなりません。
遺産分割が成立した場合は、その日から3年以内にあらためて相続登記を申請する必要があります。
住所・氏名の変更登記も2年以内の申請が義務
2026年4月1日からは、不動産の所有者の住所や氏名が変わった場合の変更登記も義務になりました。
変更があった日から2年以内に申請が必要で、正当な理由なく怠ると5万円以下の過料の対象になります。
2026年4月1日より前に住所や氏名が変わっていた場合も対象です。この場合は、2028年3月31日までに登記を済ませる必要があります。
また、「スマート変更登記(検索用情報の申出)」を利用しておけば、その後に住所などが変わった際、法務局が職権で変更登記を行う仕組みがあります。
実家を相続や贈与で取得したあとに引っ越した場合も対象になるため、所有権の名義だけでなく、登記されている住所も確認しておきましょう。
参考:法務省「相続登記の申請義務化について」
参考:法務省「スマート変更登記のご利用方法」
【5ステップ】実家の名義変更の手続きの流れ
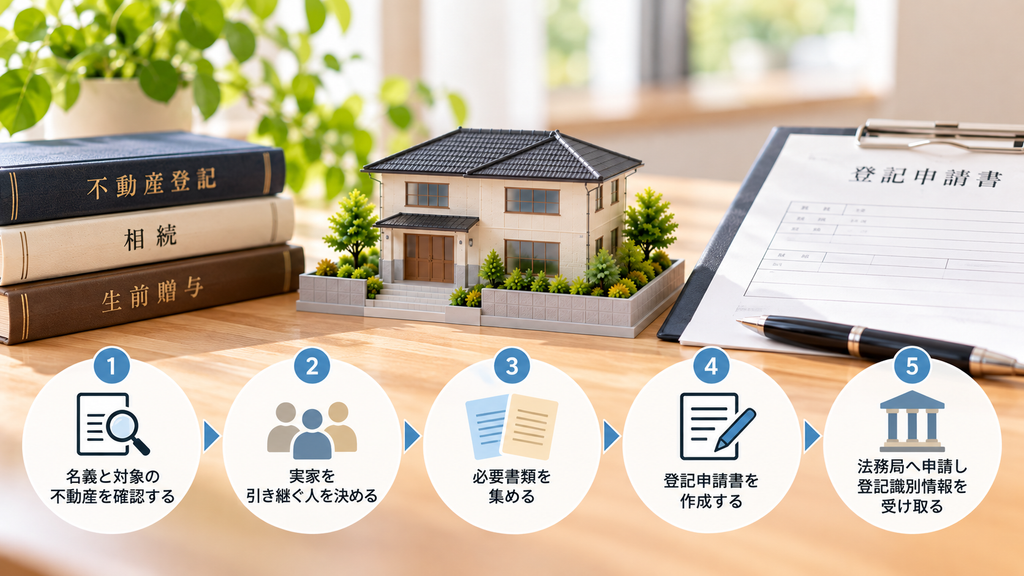
相続と生前贈与では必要書類や手続きする人が異なりますが、「現在の登記を確認する→必要書類を集める→法務局へ申請する」という基本的な流れは共通しています。
実家の名義変更は、次の5ステップで進めます。
- ステップ1:名義と対象の不動産を確認する
- ステップ2:実家を引き継ぐ人を決める
- ステップ3:必要書類を集める
- ステップ4:登記申請書を作成する
- ステップ5:法務局へ申請し、登記識別情報を受け取る
それぞれ見ていきましょう。
ステップ1:名義と対象の不動産を確認する
まずは登記事項証明書を取得して、現在の名義が誰になっているかを確認しましょう。
古い実家では、亡くなった親ではなく、祖父母などさらに前の世代の名義になっていることもあります。
また、実家の土地や建物以外に、私道などの持分を所有している場合もあります。
2026年2月2日からは、亡くなった親が登記名義人になっている不動産を一覧で証明してもらえる「所有不動産記録証明制度」が始まりました。
相続する不動産を把握できていない場合は、こうした制度も活用しましょう。
ステップ2:実家を引き継ぐ人を決める
相続の場合は、まず遺言書があるか確認します。
遺言書がある場合は、原則としてその内容にしたがって手続きを進めます。
遺言書がない場合は、戸籍から相続人を確定させ、そのうえで相続人全員による遺産分割協議を行い、実家を誰が取得するのか決めます。
生前贈与の場合は、親と子で贈与について合意し、贈与契約書を作成しましょう。
贈与契約を結ぶには、親が契約の内容を理解して意思表示できることが必要です。
ステップ3:必要書類を集める
次に、名義変更の原因にあわせて必要書類を集めます。
相続では、亡くなった親の出生から死亡までの戸籍などが必要です。
2024年3月1日からは、本籍地以外の市区町村の窓口でも、一定の戸籍をまとめて請求できる「広域交付」が始まっています。
また、法定相続情報一覧図を作成しておけば、相続登記や預金の相続手続きなどで、戸籍の束の代わりに利用できます。
必要書類については、次の章で詳しく紹介します。
参考:法務省「戸籍法の一部を改正する法律について(令和6年3月1日施行)」
ステップ4:登記申請書を作成する
必要書類がそろったら、登記申請書を作成します。
法務局のウェブサイトでは、相続や贈与による所有権移転登記の申請書様式と記載例が公開されています。
不動産の所在や地番、家屋番号などは、登記事項証明書に記載されている内容を確認しながら記入しましょう。
ステップ5:法務局へ申請し、登記識別情報を受け取る
申請先は、実家の所在地を管轄する法務局です。
窓口への持参だけでなく、郵送やオンラインでも申請できます。
生前贈与の場合は、原則として親(贈与する側)と子(受け取る側)が共同で申請する点が、相続登記との違いです。
登記が完了すると、新しい所有者に「登記識別情報」が通知されます。
登記識別情報は、その後に実家を売却する場合などに必要になります。再発行されないため、大切に保管しましょう。
実家の名義変更に必要な書類
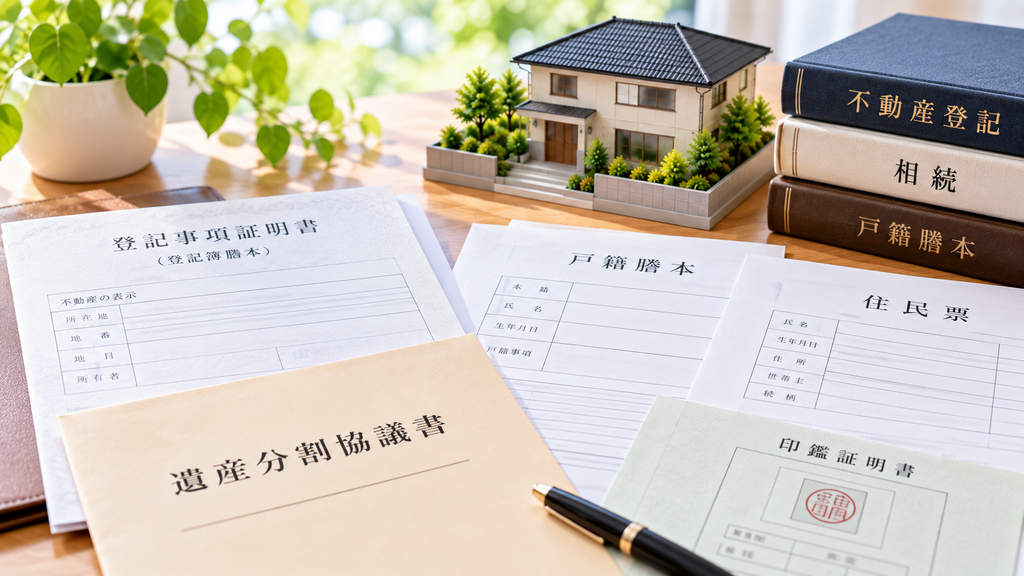
実家の名義変更に必要な書類は、相続と生前贈与で異なります。
相続では戸籍関係の書類が多く、生前贈与では親の登記識別情報や印鑑証明書などが必要です。
相続で名義を変えるときの書類
遺産分割協議によって実家を相続する場合に必要となる主な書類は、次のとおりです。
| 書類 | 取得先 | 注意点 |
| 亡くなった親の出生から死亡までの戸籍 | 市区町村役場 | 広域交付を利用できる場合がある |
| 亡くなった親の住民票の除票または戸籍の附票 | 市区町村役場 | 登記簿上の住所と被相続人の住所のつながりを確認するため、必要になる場合がある |
| 相続人の戸籍 | 市区町村役場 | 相続人であることを証明する |
| 実家を取得する人の住民票 | 市区町村役場 | 新しい所有者の住所を登記する |
| 相続人全員の印鑑証明書 | 市区町村役場 | 遺産分割協議をする場合に必要 |
| 遺産分割協議書 | 自分で作成 | 相続人全員が署名し、実印を押す |
| 固定資産課税明細書または固定資産評価証明書 | 市区町村役場など | 登録免許税の計算に使う |
| 登記申請書 | 自分で作成 | 法務局の様式を利用できる |
必要書類は、遺言書の有無や相続方法によって変わります。
法定相続情報一覧図の写しを取得しておくと、戸籍の束の代わりとして相続登記や預金などの手続きに利用できます。
生前贈与で名義を変えるときの書類
生前贈与による名義変更で必要になる主な書類は、次のとおりです。
| 書類 | 取得先 | 注意点 |
| 贈与契約書(登記原因証明情報) | 自分で作成 | 贈与した日や対象不動産を記載する |
| 親の登記識別情報または登記済証 | 親が保管 | 紛失している場合は別の手続きが必要 |
| 親の印鑑証明書 | 市区町村役場 | 作成後3か月以内のもの |
| 子の住民票 | 市区町村役場 | 新しい所有者の住所を登記する |
| 固定資産評価証明書 | 市区町村役場など | 登録免許税の計算に使う |
| 登記申請書 | 自分で作成 | 法務局の様式を利用できる |
登記簿に記載されている親の住所と現在の住所が異なる場合は、贈与による所有権移転登記の前に、住所変更登記が必要です。
実家の名義変更にかかる費用
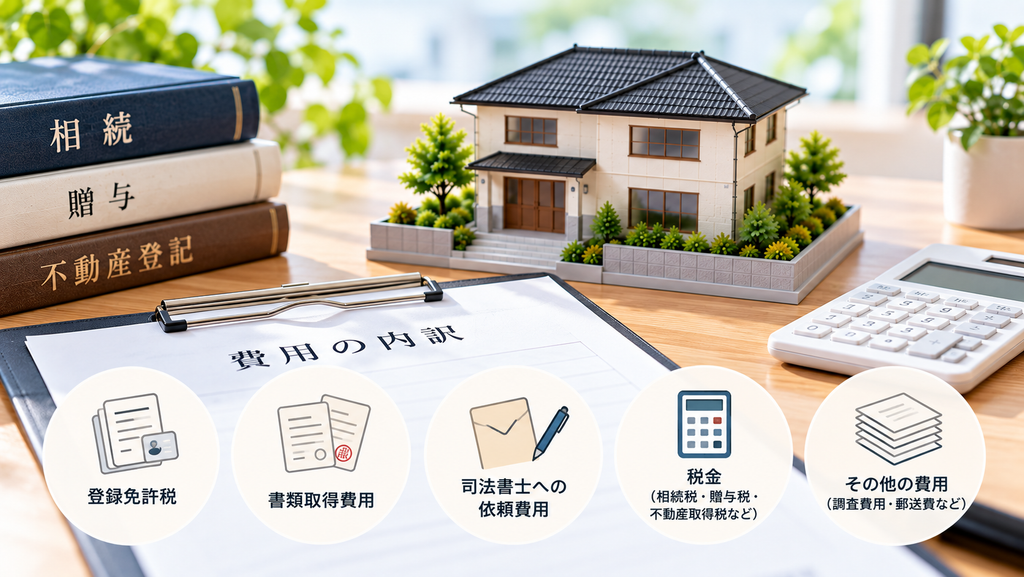
実家の名義変更にかかる費用は、相続か生前贈与かによって大きく異なります。
主な違いは、登録免許税、不動産取得税、贈与税です。
| 費用 | 相続 | 生前贈与 |
| 登録免許税 | 固定資産評価額の0.4% | 固定資産評価額の2.0% |
| 不動産取得税 | かからない | かかる |
| 贈与税 | かからない | かかる場合がある |
| 司法書士報酬 | 依頼内容による | 依頼内容による |
登録免許税
登録免許税は、登記を申請するときに納める税金です。
相続による所有権移転登記では固定資産評価額の0.4%、生前贈与では2.0%が基本となります。
たとえば、固定資産評価額が1,000万円の実家であれば、登録免許税は相続なら4万円、生前贈与なら20万円です。
ただし、相続する土地の価額が100万円以下の場合や、土地を相続した人が相続登記をしないまま亡くなった場合などは、2027年3月31日まで登録免許税が免税になる措置があります。
このほか、戸籍や住民票、固定資産評価証明書などを取得する費用も必要です。
参考:国税庁「No.7191 登録免許税の税額表」
参考:法務局「相続登記の登録免許税の免税措置について」
不動産取得税
相続によって不動産を取得した場合、不動産取得税はかかりません。
一方、生前贈与によって不動産を取得した場合は、不動産取得税の対象になります。
税率や軽減措置は不動産の種類や条件によって異なるため、生前贈与を検討する場合は、贈与税だけでなく不動産取得税も含めて費用を確認しましょう。
司法書士の報酬
名義変更を司法書士に依頼する場合は、登録免許税などの実費とは別に報酬がかかります。
日本司法書士会連合会が2024年3月に実施した報酬アンケートでは、一定の条件を設定した相続登記の設例について、報酬の平均は74,888円でした。
設例は、土地1筆と建物1棟、固定資産評価額の合計1,000万円、法定相続人3人のうち1人が単独で相続するケースです。
| 報酬の金額 | 回答数 |
| 4万円台以下 | 151件 |
| 5万円台〜8万円台 | 720件 |
| 9万円台〜10万円台 | 140件 |
| 11万円以上 | 98件 |
贈与を原因とする所有権移転登記の設例では、報酬の平均は53,902円でした。
実際の報酬は、不動産の数や相続人の人数、戸籍収集の有無などによって変わります。依頼前に見積もりを確認しましょう。
参考:日本司法書士会連合会「報酬アンケート結果(2024年(令和6年)3月実施)」
相続と生前贈与、どちらで名義を変えるか
親が元気なうちに実家の名義を変えるか、相続まで待つかは、税金だけで決められるものではありません。
かかる税金や家族構成、誰に実家を引き継いでほしいのかなどを含めて比較しましょう。
| 比較項目 | 相続 | 生前贈与 |
| 登録免許税 | 0.4% | 2.0% |
| 不動産取得税 | かからない | かかる |
| 主な税金 | 相続税 | 贈与税 |
| 小規模宅地等の特例 | 要件を満たせば使える | 使えない |
| 手続きに関わる人 | 相続人など | 親と子 |
| 親の意思 | 遺言書などで残せる | 生前に実行できる |
税金の負担は相続のほうが軽くなりやすい
一般的には、生前贈与よりも相続のほうが、名義変更時の税負担を抑えやすい傾向があります。
相続による登録免許税は固定資産評価額の0.4%で、不動産取得税もかかりません。
また、相続税には「3,000万円+600万円×法定相続人の数」の基礎控除があります。
要件を満たせば、土地の相続税評価額を減額できる「小規模宅地等の特例」を利用できる場合もあります。
ただし、実際の税額は実家だけでなく、預貯金などを含む相続財産全体や相続人の人数などによって変わります。
税金だけで相続と生前贈与のどちらが有利かを判断しないことが大切です。
生前贈与は親の意思を反映しやすい
生前贈与では、親が元気なうちに、誰へ実家を引き継ぐのか決めて手続きを進められます。
相続が発生してから実家の取得者を決める必要がなくなるため、実家を引き継ぐ人をあらかじめ決めておきたい場合の選択肢になります。
ただし、生前贈与には登録免許税や不動産取得税、贈与税などがかかる可能性があります。
また、贈与契約を結ぶには、親が契約内容を理解して意思表示できることが必要です。
生前贈与では贈与税の課税方法を選ぶ
生前贈与では、贈与税の課税方法として「暦年課税」と「相続時精算課税」があります。
暦年課税は、1年間に受けた贈与の合計額から110万円の基礎控除を差し引き、残った金額に対して贈与税を計算する方法です。
実家のように評価額の大きい財産を一度に贈与すると、贈与税が大きくなる可能性があります。
相続時精算課税は、一定の要件を満たす父母や祖父母から子や孫への贈与で選択できる制度です。
年110万円の基礎控除に加え、累計2,500万円までの特別控除があります。特別控除を超えた部分には、一律20%の贈与税がかかります。
ただし、「2,500万円までの贈与なら完全に非課税になる制度」というわけではありません。
相続時精算課税を選んで贈与された財産は、年110万円の基礎控除分を除き、贈与した人が亡くなったときに相続財産へ加えて相続税を計算します。
一度相続時精算課税を選択すると、その贈与者からの贈与について暦年課税へ戻すこともできません。
生前贈与を検討する場合は、贈与したときだけでなく、将来の相続税まで含めて判断しましょう。
名義変更は自分でできる?司法書士に頼むべき?
実家の名義変更は、司法書士に依頼せず、自分で申請することもできます。
ただし、相続人が多い場合や、何代にもわたって登記されていない場合などは手続きが複雑になります。
自分で手続きしやすいケース
次のような場合は、自分で名義変更を進めやすいでしょう。
- 相続人が少ない
- 遺産分割協議がまとまっている
- 対象となる不動産が実家の土地・建物程度
- 必要書類を自分で調べてそろえられる
自分で申請すれば、司法書士への報酬はかかりません。
法務局では登記手続案内も行っているため、申請方法について確認しながら進めることもできます。
司法書士に依頼したほうがよいケース
一方、次のような場合は、司法書士への依頼を検討しましょう。
- 相続人が多い
- 何代にもわたって相続登記がされていない
- 戸籍の収集が複雑
- 実家が遠方にある
- 複数の不動産を相続する
- 必要な登記がわからない
司法書士へ依頼すると費用はかかりますが、必要書類の確認や登記申請を任せられます。
自分で対応する時間や手間も含めて、依頼するか判断しましょう。
名義変更の前に確認したい実家の状態
築年数の古い実家では、登記簿に記録されている内容と、現在の建物の状態が一致していない場合があります。
将来的に実家を売却する予定があるなら、名義変更とあわせて登記の状態も確認しておきましょう。
登記されていない建物や増築部分がないか
古い住宅では、増築した部分や物置、車庫などが登記されていない場合があります。
未登記の建物などがある場合は、名義変更とは別に、建物表題登記などの手続きが必要になることがあります。
表題登記は土地家屋調査士が扱う手続きです。
売却するときになって未登記部分が見つかると、追加の手続きが必要になる可能性があるため、早めに確認しておきましょう。
取り壊した建物の登記が残っていないか
すでに取り壊した建物の登記だけが、登記簿に残っている場合もあります。
建物を取り壊した場合は、原則として取り壊した日から1か月以内に建物滅失登記を申請しなければなりません。
登記簿上に存在しない建物が残っていると、土地を売却するときなどに手続きが増える可能性があります。
住宅ローンの抵当権が残っていないか
住宅ローンを完済していても、抵当権の抹消登記をしていなければ、登記簿に抵当権が残っています。
抵当権が残っていると、その後の売却などで抹消手続きが必要になります。
住宅ローンを完済している場合は、登記事項証明書を確認し、抵当権が残っていないか確認しましょう。
名義変更をしないまま放置するとどうなる?
相続登記や住所・氏名の変更登記を期限までに行わないと、過料の対象になる可能性があります。
それ以外にも、名義を整理しないまま放置すると、売却や次の相続で困ることがあります。
売却や担保設定を進められない
実家が亡くなった親の名義のままでは、そのまま買主へ所有権を移転できません。
実家を売却する場合は、原則として先に相続登記を行い、現在の所有者へ名義を変更する必要があります。
不動産を担保に融資を受ける場合も、所有者の名義が整理されていることが前提になります。
売却したくなってから相続登記を始めると、戸籍の収集や相続人との話し合いに時間がかかる場合があります。
将来売却する可能性がある場合も、早めに名義を整理しておきましょう。
次の相続で相続人が増える
名義変更をしないうちに相続人のひとりが亡くなると、その人の持分について新たな相続が発生します。
その結果、子や孫などが新しい相続人となり、話し合う人数が増える可能性があります。
世代をまたぐと、面識のない親戚が相続人になることもあります。
相続人が増えるほど、必要な戸籍の収集や遺産分割の話し合いも複雑になりやすいため、名義変更を長期間放置しないことが大切です。
みんなの実家じまいでは、残置物の片付けから買取、相続登記まで、窓口ひとつでご相談いただけます。
「名義が親のままだけど、実家を残すか売るか決まっていない」という段階でもご相談いただけます。
営業担当は全員が相続診断士の資格を保有している(受付スタッフを除く)ため、名義の整理と実家の今後の扱いをあわせてご相談いただけます。
ご相談は無料です。実家の名義が親のままで気になっている方は、お気軽にお問い合わせください。
実家の名義変更に関するよくある質問
ここからは、実家の名義変更に関するよくある質問に回答します。
実家が遠方にあっても、名義変更の手続きはできますか?
できます。
登記は郵送やオンラインでも申請できます。戸籍も広域交付を利用できる場合があるため、実家から離れた場所に住んでいても手続きを進められます。
親が認知症になった場合でも、生前贈与で名義を変えられますか?
親が贈与の内容を理解して意思表示できない状態では、贈与契約を結ぶことはできません。
また、成年後見制度は本人の財産を保護するための制度であり、子への生前贈与を目的として自由に財産を移せる制度ではありません。
生前贈与を検討している場合は、親が契約内容を理解して判断できるうちに検討する必要があります。
名義変更にはどのくらいの期間がかかりますか?
登記を申請してから完了するまでの期間は、法務局や申請内容によって異なります。
相続の場合は、登記申請だけでなく、戸籍の収集や遺産分割協議にも時間がかかる場合があります。
各法務局が公表している登記完了予定日も確認しておきましょう。
遺産分割がまとまらないときはどうすればよいですか?
相続登記の期限までに遺産分割がまとまらない場合は、「相続人申告登記」を申し出ることで申請義務を果たせます。
ただし、相続人申告登記は実家を特定の相続人の名義へ変更する手続きではありません。
その後、遺産分割が成立した場合は、あらためて相続登記を行う必要があります。
名義変更と同時に売却の準備を進められますか?
進められます。
残置物の片付けや不動産会社への査定依頼などは、相続登記と並行して進めることが可能です。
ただし、亡くなった親の名義のまま買主へ所有権を移転することはできないため、売却の決済・引き渡しまでには相続登記を済ませる必要があります。
まとめ
実家の名義変更は、相続と生前贈与で必要な手続きや書類、かかる税金が異なります。
特に相続登記は、相続によって不動産を取得したことを知った日から原則3年以内の申請が必要です。
親名義のままになっている実家がある場合は、まず登記簿を確認しましょう。
親が元気なうちに名義を変える場合も、生前贈与が必ず有利とは限りません。
登録免許税や不動産取得税、贈与税などを含めて、相続した場合と比較することが大切です。
また、古い実家では、未登記の建物や抵当権が残っている場合もあります。
将来売却する予定があるなら、名義変更とあわせて登記の状態を整理しておくと、その後の手続きを進めやすくなります。
みんなの実家じまいでは、片付けから買取、相続登記までを窓口ひとつでサポートしています。
「名義が親のままだけど、何から始めればよいかわからない」「名義変更したあとに実家を売却したい」という段階でもご相談いただけます。
ご相談は無料です。実家の名義や今後の扱いでお困りの方は、お気軽にお問い合わせください。